Подвели итоги первого полугодия по офисной Москве — появились сопоставимые оценки по вводу, спросу, ценам и вакантности.
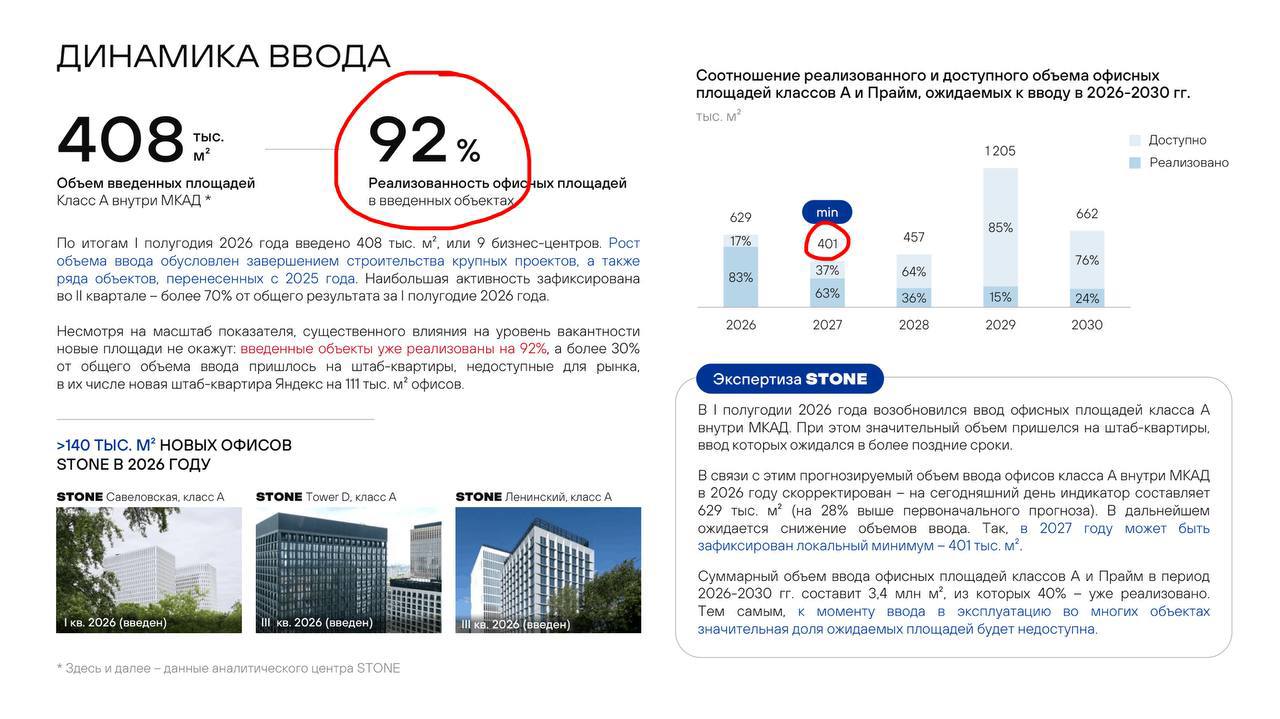
По новому предложению рынок выглядит сдержанно: прогноз ввода по всем классам — около 875 тыс. кв. м, при этом участники отмечают риск переносов сроков. В сегменте А и Prime внутри МКАД объем еще скромнее, но важная деталь — примерно 40% планов до 2030 года уже продано. Также ожидается, что в 2027 году ввод снизится еще сильнее, поэтому резкого роста вакантности и падения ставок пока не просматривается.
Оценки спроса сильно расходятся: за полугодие называют от 420 тыс. кв. м (–33% год к году) до 607 тыс. кв. м. Для сделок именно по офисам класса А внутри МКАД приводится цифра 124 тыс. кв. м.
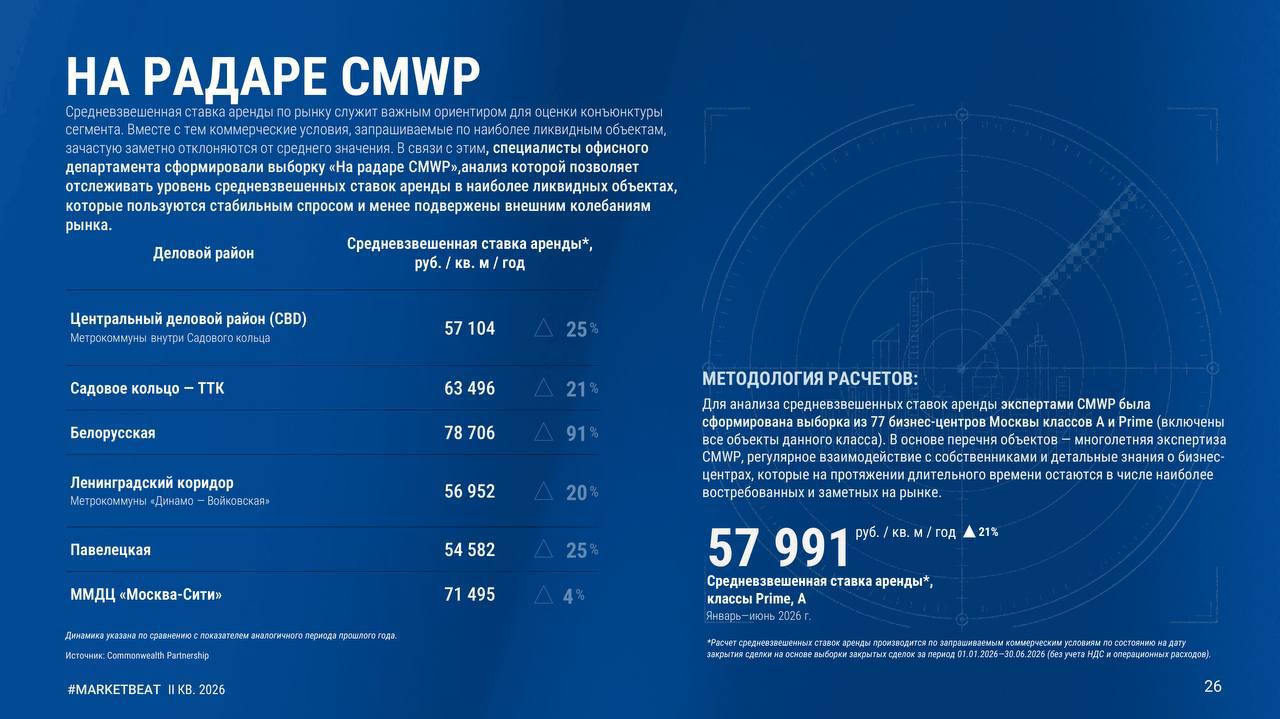
Ключевой тренд года — компании чаще выбирают более доступные площади. До 22% всех реализованных площадей пришлось на офисы стоимостью до 400 тыс. руб. за кв. м. При этом наиболее устойчиво держатся цены в зоне Садового кольца—ТТК и в Москва-Сити.
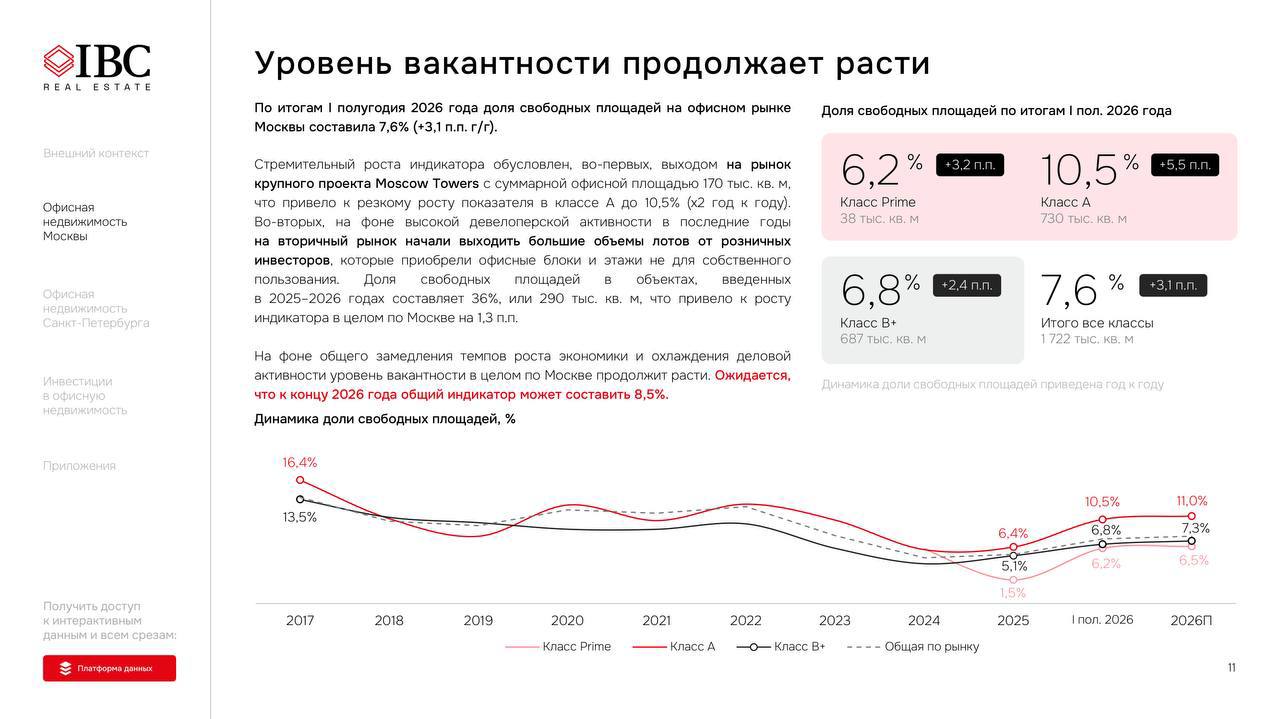
По вакантности в среднем по Москве фигурирует уровень около 7%. Среди самых сильных локаций — Ленинградский коридор (1,6%). В числе аутсайдеров называют Калужскую: 26% вакантности, но в абсолюте это примерно 8 тыс. кв. м; похожая ситуация отмечается и по Савеловской, где свободных площадей больше.